विशेषज्ञ की सलाह चाहिए?हमारे गुरु मदद कर सकते हैं
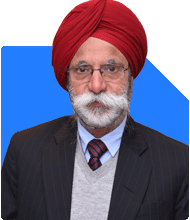
T S Khurana

T S Khurana

Tax Expert 

571 Answers | 41 Followers

A certified management accountant since 1993, T S Khurana is a fellow member of The Institute of Cost Accountants of India. His areas of expertise are income tax, specifically litigation cases, and GST.

Since the last 21 years, he has also been providing expert advice on financial matters, including investments and diversification of funds, and wealth building in the long term to his clients.
He believes that investment in real estate is the safest way for better returns and wealth generation over a period of time.

A former chairman of the Chandigarh Chapter of Institute of Cost Accountants of India, T S Khurana has also served as member of its technical committee.... more

Answered on Sep 07, 2026

Money
a. An apartment in a four in one building was purchased by me on 18/02/1991 at a cost of Rs.2,60,000/- b. All the four owners of the building decided to go for redevelopment and Joint Development agreement was done with a builder on 12/02/2019. c. As per agreement total 6 flats will be constructed of which four for original owners and two for the builder. d. The vacant possession of the building was handed over to builder only during June 2019. e. Building demolition permission was obtained on 5/08/2019 f. New Building approval was given on 9/10/2020. ( The delay was due to Coastal Zone permission and new FSI rule approval ) g. Completion certificate was obtained on 8/3/2023. h. There was nil monetary transaction between owners and builder. i. The builder sold his flats for RS.1.04 crore and Rs.1.02 crores respectively 0n 30th June 2023.(ie.on getting completion certificate) j. Now I propose to sell my flat for 1.125 crore. BASIC DETAILS : I. I have Pension income, Interest from deposits and Dividend income from my Bank’s shares and am a regular IT payer. II. I have two house properties of which the above is one and another is a dilapidated house in a remote village with taxable value of Rs.35/- III. I was showing the house property income of Rs.35/- under ITR2 till assessment year 2020-21. IV. On demolition of the above flat in 2019, I was showing the village property only as self-occupied with NIL income under ITR1. V. This continued till assessment year 2025-26. ( It means for assessment years 2023-24,2024-25 and 2025-26 the reconstructed property was omitted to be shown in IT. The effect on taxation is Rs.11/- per year considering the village property’s taxable value) VI. This year I have shown both the properties as self-occupied in my IT return Advise sought: A. How to ascertain the value of property on the date of completion certificate? B. The property not being alienated, the capital gains should be “NIL” as on 2023. But in 2023-24 IT return it was not brought out. What is course correction for it now? C. What will be the Capital gain on sale of this property now - may be during September?
Ans: Relavent dates and figures are :
01. Purchase Price (1991) Rs.2.60 (L).
02. Expected Sale Price (2026) Rs.112.50 (L).
03. No Cost/Expenses were incurred during 12.02.2019 to 2026 (expected Sale date).
04. You will have to pay LTCG based on these figures.
05 (a). TAX PLANNING : You should get a Valuation Certificate from Architect, about the value of your Flat as on 01.04.2001. This can be treated as Cost of your property/flat in 2001. Indexation benefit may be taken from this date & this value.
05 (b). Since you occupied this Flat during the period from 2001 (date of valuation) till June-2019, you can claim Maintenance & Renovation Cost during this period, if any. This shall reduce your tax liability.
05 (c). Cost or Value an on date of completion certificate, is not relevant in this case. Cost of newly build flat shall be considered as explained in above points.
06. LTCG shall be taxed at rate of 12.50% without Indexation or @ 20% with Indexation.
07. Exemption can be claimed u/s 54 if you purchase another Residential unit, with in specified time. You can also purchase Capital Gain Bonds up to Rs.50.00 (L) to save Tax.
08. You are most Welcome to write for any further details or points, if required. Thanks.
(more)

Answered on May 23, 2026

Money
मेरे लिए कौन सी टर्म इंश्योरेंस बेहतर है? मैं 31 वर्षीय पुरुष हूँ। मैं अविवाहित हूँ और अगले 1 से 3 वर्षों में शादी करने की योजना बना रहा हूँ। मैं भविष्य में बच्चे पैदा करने और गृह ऋण लेने की योजना बना रहा हूँ। मेरा वर्तमान वेतन 24.5 लाख प्रति वर्ष है। मेरे पास पहले से ही 10 करोड़ से अधिक की संपत्ति है। मेरे परिवार के सदस्य 75 वर्ष से अधिक आयु तक जीवित रहे हैं। मेरी माँ का 40 वर्ष की आयु में मस्तिष्क आघात से निधन हो गया। मैं दो योजनाओं पर विचार कर रहा हूँ: विकल्प एक: 75 वर्ष की आयु तक 3 करोड़ का कवर विकल्प दो: 65 वर्ष की आयु तक 4 करोड़ का कवर कौन सा विकल्प बेहतर है?
Ans: आपके परिवार की आयु संबंधी जानकारी को देखते हुए, विकल्प एक (75 वर्ष की आयु तक 3 करोड़ रुपये का कवर) का आपका चयन बेहतर प्रतीत होता है।
यदि कोई और स्पष्टीकरण चाहिए तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Apr 18, 2026

Money
महोदय, मैं 2007 से 2009 तक चोलमंडालम डीबीएस फाइनेंस लिमिटेड में कार्यरत था। उस समय यूएएन और आधार कार्ड जैसी सुविधाएं नहीं थीं। मैंने कंपनी छोड़ दी और कंपनी का नाम बदलकर चोलमंडालम फिनवेस्ट हो गया। मेरे पास मेरा पीएफ नंबर (चेन्नई, तमिलनाडु) है। मैंने मानव संसाधन और पीएफ कार्यालय से संपर्क करने की कोशिश की, लेकिन दोनों का कहना है कि उनके पास मेरे खाते की कोई जानकारी नहीं है। अब आगे क्या करूं? काफी समय हो गया है... मैंने वित्त मंत्रालय के वरिष्ठ अधिकारियों से भी संपर्क किया, लेकिन कोई फायदा नहीं हुआ।
Ans: 01. चूंकि आपको अपना पीएफ नंबर मिल गया है, इसलिए आपके पास अपने पीएफ खाते का नवीनतम विवरण भी होगा। यदि नहीं, तो पहले विवरण प्राप्त करें, ताकि आप खाते में मौजूद शेष राशि के बारे में सुनिश्चित हो सकें। कृपया ध्यान दें, पीएफ नंबर होने पर विभाग को आपको इसका विवरण भी देना होगा।
02. विवरण प्राप्त होने के बाद, संबंधित पीएफ अधिकारियों से अपने खाते की निकासी में सहायता करने का अनुरोध करें।
03. इस बीच, जब आप नौकरी में थे, तब आपके पास अपने पीएफ खाते का कोई रिकॉर्ड हो सकता है, जैसे वार्षिक विवरण। यह भी आपके मामले को मजबूत बनाने में सहायक हो सकता है।
यदि आपके कोई और प्रश्न हों तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Apr 18, 2026

Asked by Anonymous - Apr 17, 2026English
Money
मैं जनवरी 2026 में 65 वर्ष की आयु में सेवानिवृत्त हो रहा हूँ। क्या मैं अपने पीएफ खाते में जमा राशि को तीन साल तक छोड़ सकता हूँ ताकि उस पर 8.25% वार्षिक ब्याज मिलता रहे, या मुझे फॉर्म 19 भरकर इस महीने या अगले महीने पूरी राशि निकाल लेनी चाहिए? मेरा एक और प्रश्न है: मेरी संस्था ने एनसीपी दिनों को गलत तरीके से चिह्नित किया है और इसे ठीक करने के लिए पीएफ कार्यालय को पत्र लिखा है। इसलिए मेरा ईपीएस रुका हुआ है, जिस पर मुझे पिछले सात वर्षों का बकाया मिलना चाहिए। अगर इस मामले में देरी होती है तो मुझे क्या करना चाहिए? क्या एनसीपी दिनों का मेरे पीएफ के अंतिम निपटान पर कोई असर पड़ेगा? ईपीएस के संबंध में मेरी कुल सेवा 11 वर्ष 2 महीने और पीएफ के संबंध में 13 वर्ष 2 महीने है। कृपया सलाह दें और मेरे प्रश्नों के संबंध में ईपीएफओ की वेबसाइट पर उपलब्ध सटीक नियम बताएं। धन्यवाद।
Ans: 01. आप अपने पीएफ खाते से तुरंत अपनी राशि न निकालें और उस पर ब्याज कमाते रहें। बेहतर ब्याज कमाते रहने के लिए यह एक अच्छा विकल्प है।
02. आपको अपने मामले को तथ्यों के आधार पर निपटाने के लिए संबंधित एनसीपी और पीएफ कार्यालय से लगातार संपर्क में रहना चाहिए।
03. आपके एनसीपी दिनों का आपके पीएफ खाते के अंतिम निपटान पर किसी भी तरह से कोई प्रभाव नहीं पड़ना चाहिए।
यदि आपके कोई और प्रश्न हों तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Apr 09, 2026

Asked by Anonymous - Mar 26, 2026English
Money
नमस्कार टीम, 10 दिन हो गए हैं, नीचे दिए गए प्रश्न के उत्तर की प्रतीक्षा कर रहा हूँ। एक सरल प्रश्न है, और मैं इसका सरल शब्दों में उत्तर चाहता हूँ। मैं जून में अमेरिका जाने की योजना बना रहा हूँ। मेरे बैंक खाते में फिलहाल 5 लाख रुपये हैं। चूंकि शेयर बाजार में गिरावट है, इसलिए मैं इस राशि को शेयरों में निवेश करने पर विचार कर रहा हूँ। मान लीजिए कि मैं अभी 5 लाख रुपये के शेयर खरीदता हूँ। फिर जुलाई में, जब मुझे पैसों की ज़रूरत होगी, तो मैं उन्हें बेच देता हूँ: यदि शेयरों का मूल्य 5.5 लाख हो जाता है, तो क्या मुझे पूरे 5.5 लाख रुपये पर कर देना होगा या केवल 50,000 रुपये के लाभ पर? मेरा अनुमान है कि यह 15% की दर से अल्पकालिक पूंजीगत लाभ कर है। यदि इसके बजाय शेयरों का मूल्य घटकर 4.5 लाख हो जाता है और मैं नुकसान में बेचता हूँ, तो क्या मुझे तब भी कर देना होगा? कृपया इसे स्पष्ट करें। इससे मुझे बेहतर योजना बनाने में मदद मिलेगी। अग्रिम धन्यवाद!
Ans: आपके प्रश्न में वर्णित स्थिति में, आपको केवल ₹50,000.00 (अर्जित लाभ) पर ही अल्पकालिक पूंजी लाभ के अंतर्गत कर देना होगा।
यदि आपको बिक्री पर हानि होती है, तो आपको कोई कर नहीं देना होगा।
यदि कोई और स्पष्टीकरण चाहिए तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Apr 09, 2026

Money
मुझे प्रतिवर्ष लगभग 700000 रुपये का ब्याज प्राप्त होता है। क्या मैं 1200000 रुपये तक की आय पर शून्य कर होने के कारण टीडीएस से बचने के लिए फॉर्म 15एच दाखिल कर सकता हूँ?
Ans: आपको फॉर्म-एच दाखिल करने की आवश्यकता नहीं है, क्योंकि आपकी आय आयकर के लिए निर्धारित न्यूनतम आय से अधिक है। हालांकि, यदि यही आपकी एकमात्र आय है, तो आपको अपना आयकर विवरण (आईटीआर) दाखिल करना चाहिए और रिफंड का दावा करना चाहिए, जिसमें कोई समस्या नहीं होनी चाहिए।
मैं तो आपको नियमित रूप से अपना आयकर विवरण (आईटीआर) दाखिल करने की सलाह दूंगा। इससे कई समस्याओं से बचा जा सकता है और कई स्थितियों में आपको मदद भी मिलती है।
यदि आपके कोई और प्रश्न हों तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Feb 21, 2026

Money
मैं एक हफ़ता (हिंदू अविभाजित परिवार) शुरू करना चाहता हूँ जिसमें मैं कर्ता और मेरी पत्नी एवं पुत्र सदस्य होंगे। मैं अपने वेतन खाते से हर साल हफ़ता में 5 लाख रुपये का योगदान देना चाहता हूँ और फिर हफ़ता के नाम पर म्यूचुअल फंड और शेयरों में निवेश करना चाहता हूँ। कृपया मुझे बताएं कि एक मान्यता प्राप्त हफ़ता संस्था कैसे बनाई जाए, बैंक खाता कैसे खोला जाए और इस धनराशि का कर-प्रभावी तरीके से प्रबंधन कैसे किया जाए? क्या मैं तमिलनाडु में बैंक खाता खोल सकता हूँ जबकि मेरा निवास स्थान और आधार कार्ड का पता किसी अन्य राज्य का है?
Ans: 01. आप अलग पैन नंबर प्राप्त करके एक ह्युफ़ैनी परिवार (HUF) शुरू कर सकते हैं। आपको HUF के नाम पर एक बैंक खाता भी खोलना होगा। ये HUF शुरू करने की बुनियादी औपचारिकताएं हैं।
02. आप कर्ता के रूप में, अपने जीवनसाथी और बच्चों को सदस्य बनाकर HUF बना सकते हैं।
03. आप HUF में वार्षिक या मासिक रूप से कोई भी राशि जमा कर सकते हैं।
04. HUF की धनराशि को म्यूचुअल फंड, शेयर बाजार या रियल एस्टेट आदि में निवेश किया जा सकता है।
05. आप भारत के किसी भी अन्य राज्य में आधार कार्ड रखते हुए तमिलनाडु में बैंक खाता खोल सकते हैं।
यदि आपके कोई और प्रश्न हों तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Feb 20, 2026

Asked by Anonymous - Sep 09, 2025English
Money
नमस्कार, मैंने 2020 में, जब मैं गैर-निवासी था, HDFC लाइफ पेंशन गारंटीड पॉलिसी ली थी, जिसमें तत्काल वार्षिकी भुगतान (ROPP - खरीद मूल्य वापसी) का विकल्प था। मैं 2021 में स्थानांतरित हो गया और तब से हर साल वार्षिकी भुगतान प्राप्त कर रहा हूं। अब कुछ तत्काल वित्तीय आवश्यकता के कारण मैं पॉलिसी सरेंडर करने की सोच रहा हूं। कृपया ध्यान दें कि इस पॉलिसी में जीवन भर के लिए कोई बीमा राशि नहीं है और न ही कोई परिपक्वता लाभ है। क्या आप कृपया बता सकते हैं कि सरेंडर मूल्य पर आकलन वर्ष 2025-26 के लिए आयकर लगेगा? यदि हां, तो कृपया वर्तमान आयकर नियमों और लागू कर दर के बारे में बताएं।
Ans: यह एक निवेश योजना है, जीवन बीमा पॉलिसी नहीं। इस निवेश से प्राप्त किसी भी आय पर आयकर अधिनियम के तहत कर लगेगा। पॉलिसी सरेंडर करते समय प्राप्त किसी भी दीर्घकालिक पूंजीगत लाभ (एलटीसीजी) पर आयकर लगेगा। कंपनी सरेंडर की गई पॉलिसी का भुगतान करते समय टीडीएस (टीडीएस) काट सकती है।
यदि आपके कोई और प्रश्न हों तो कृपया बताएं। धन्यवाद।
(more)

Answered on Feb 20, 2026

Money
मेरी बेटी 25 वर्ष की है और ऑस्ट्रेलिया की स्थायी निवासी है। वह 2026 में ऑस्ट्रेलियाई नागरिकता के लिए आवेदन करने की योजना बना रही है। लगभग जून 2027 तक उसे ऑस्ट्रेलियाई नागरिकता प्राप्त होने की उम्मीद है, जिसके बाद उसे अपना भारतीय पासपोर्ट और भारतीय नागरिकता छोड़नी होगी। वह हमारी इकलौती संतान है। ऑस्ट्रेलियाई नागरिकता प्राप्त करने के बाद, क्या भविष्य में भारत में हमारी मौजूदा संपत्ति में उसका नाम सह-मालिक के रूप में जोड़ने पर कोई कानूनी जटिलताएँ या प्रतिबंध होंगे? ऑस्ट्रेलियाई नागरिकता प्राप्त होते ही वह प्रवासी नागरिक (OCI) कार्ड के लिए भी आवेदन करने का इरादा रखती है। सादर धन्यवाद।
Ans: मुझे नहीं लगता कि अगर आप उनका नाम (एक विदेशी नागरिक का) अपनी संपत्ति में सह-मालिक के रूप में जोड़ते हैं तो कोई समस्या होगी। संपत्ति की खरीद या बिक्री के समय उनकी उपस्थिति और पैन कार्ड आवश्यक हो सकता है। यदि वे उस समय उपस्थित नहीं होती हैं, तो वे ऐसे लेन-देन को पूरा करने के लिए पावर ऑफ अटॉर्नी दे सकती हैं।
यदि कोई और स्पष्टीकरण चाहिए तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Feb 20, 2026

Money
नमस्कार महोदय, मैंने 2019-20 में इंदिरापुरम, गाजियाबाद में एक रीसेल फ्लैट खरीदा था। बिक्री विलेख में इसकी कीमत 72 लाख रुपये है, लेकिन सर्किल रेट अधिक होने के कारण सरकारी बिक्री दर 77.09 लाख रुपये है। मैंने 77.09 लाख रुपये पर 5.4 लाख रुपये की स्टांप ड्यूटी का भुगतान किया है। अब मुझे आयकर विभाग का नोटिस धारा 131(ए) के तहत मिला है। क्या मुझे कर का भुगतान करना होगा या नहीं? यह नोटिस मुझे क्यों मिला है? कृपया मुझे विस्तार से उत्तर दें।
Ans: आपने 2019-20 में 72.00 रुपये (लाख) में एक फ्लैट खरीदा और 77.09 रुपये (लाख) का पंजीकरण शुल्क अदा किया। आपके बैंक लेनदेन से इन तथ्यों की पुष्टि होनी चाहिए। आपको कोई समस्या नहीं होनी चाहिए। कृपया मामले के तथ्यों के आधार पर ही नोटिस का उत्तर दें। आपको आगे कोई कर नहीं देना है।
हालांकि, फ्लैट विक्रेता के लिए यह प्रश्नचिह्न हो सकता है। उन्हें 77.09 रुपये (लाख) पर कर देना चाहिए था।
यदि कोई और स्पष्टीकरण चाहिए तो आपका स्वागत है। धन्यवाद।
पुनश्च: कृपया मेरी उपरोक्त टिप्पणियों को अनदेखा करें और अनुवर्ती प्रश्नों के अंतर्गत दिनांक 21.02.2026 के मेरे उत्तर को देखें।
असुविधा के लिए क्षमा करें।
(more)

Answered on Feb 19, 2026

Money
मैंने इस वित्तीय वर्ष में म्यूचुअल फंड और शेयरों की बिक्री से 3 लाख रुपये का दीर्घकालिक सकल घरेलू उत्पाद (एलटीजीसी) अर्जित किया और 12 लाख रुपये का नुकसान हुआ। मैं अपनी कर देयता कैसे कम कर सकता हूँ? क्या म्यूचुअल फंड या शेयरों में निवेश करने से मेरी कर देयता कम हो सकती है?
Ans: 01. यदि आपकी हानि (1,20,000.00 रुपये) दीर्घकालिक संचय (एलटीसीजी) से है, तो आप इसे अपने 3,00,000.00 रुपये के एलटीसीजी के साथ समायोजित कर सकते हैं। लेकिन यदि यह हानि अल्पकालिक संचय (एसटीसीजी) है, तो इसे एलटीसीजी के साथ समायोजित नहीं किया जा सकता है।
02. आप इस राशि को म्यूचुअल फंड या शेयरों में निवेश करके अपनी कर देयता को कम नहीं कर सकते हैं।
03. आपके पास एक अन्य विकल्प यह है कि आप इस राशि को आवासीय मकान की खरीद या निर्माण में निवेश करें। कृपया ध्यान दें कि इस मामले में आपको छूट का लाभ उठाने के लिए कुल विक्रय राशि का निवेश करना होगा, न कि केवल एलटीसीजी का।
04. यदि कोई और स्पष्टीकरण चाहिए, तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Feb 17, 2026

Asked by Anonymous - Feb 11, 2026English
Money
मेरे माता-पिता के नाम मेरी 10वीं की मार्कशीट और उनके आधार कार्ड पर अलग-अलग हैं, और वे अपने आधार कार्ड पर नाम नहीं बदलवा सकते क्योंकि मेरी बहन की मार्कशीट में सही नाम है। मुझे क्या करना चाहिए? मेरे पास इतना समय नहीं है क्योंकि मेरी 12वीं की मार्कशीट भी 10वीं की मार्कशीट वाले नाम से ही बनेगी। कृपया मदद करें।
Ans: सबसे पहले, आपको अपने माता-पिता के आधार कार्ड के आधार पर अपनी 10वीं की मार्कशीट में सुधार करना होगा। इसके बाद आप अपनी 12वीं की मार्कशीट में अपने माता-पिता की सही जानकारी प्राप्त कर सकते हैं। बेशक, इसमें कुछ समय और मेहनत लग सकती है, लेकिन मुझे नहीं लगता कि इसका कोई और विकल्प है।
यदि आपके कोई और प्रश्न हों तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Feb 17, 2026

Asked by Anonymous - Feb 13, 2026English
Money
नमस्कार महोदय, मेरी पत्नी (उम्र 48 वर्ष) पुणे में 80 लाख रुपये की एक दुकान की मालिक हैं, जिसे उन्होंने अगस्त 2024 में खरीदा था। वह इसे इस वर्ष बेचना चाहती हैं। इस पर कितना कर लगेगा? क्या हम कर बचाने के लिए इस राशि को पुनर्निवेश कर सकते हैं? धन्यवाद।
Ans: 01. आपके प्रश्न में कुछ बुनियादी जानकारी का अभाव है, जैसे कि 2024 में दुकान की लागत आदि। इसके अलावा, यदि उनकी कोई अन्य आय है, तो इससे कुल कर भुगतान प्रभावित होगा।
02. आप निश्चित रूप से इस राशि (दीर्घकालिक संचयी पूंजीगत राशि) को किसी आवासीय मकान में या एनएचएआई द्वारा जारी किए गए कर-बचत पूंजी बांडों आदि में निवेश कर सकते हैं। यह निवेश आपकी कर देयता को कम करने में सहायक होगा।
यदि आपको कोई और स्पष्टीकरण चाहिए, तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Jan 27, 2026

Money
मैंने अक्टूबर 2022 से अक्टूबर 2023 की अवधि में 18 लाख रुपये अपनी जेब से और 6 लाख रुपये एमटीएफ से उधार लेकर निवेश किए थे। अब 24 लाख रुपये घटकर 14 लाख रुपये रह गए हैं, यानी 10 लाख रुपये का नुकसान हुआ है। मैंने Alklyamine 98 @ 3300, relaxo 135 @ 1083, PVRINOX 87 @ 1865, tatainvest 250 @ 1120, vstindustries 484 @ 429, suntv 160 @ 836, concor 250 @ 860, clean 19 @ 2060, bajajauto 14 @ 11935, AWL 357 @ 432, ATGL 20 @ 1030 और ADANIGREEN के शेयर खरीदे थे। 20@1975, ADANIENT39@3390, ADANENSOL50@1324, ACC52@2600, COCHINSHIP10@2650, DATAPATTERN 10@3186, GRSE19@2975, MAZDOCK10@3500, HONDAPOWER 10@4000, TATAELXSI17@7320, VBL30@660, BHARATFORG20@1740. तीन साल पहले जब पीएफ की 13 लाख रुपये की राशि निकाली गई थी, तब पत्नी के सुझाव को नज़रअंदाज़ करके बेटी के लिए गहने खरीदने का दोषी हूँ। अब यह राशि भी खो गई है और गहनों की कीमत भी उस समय से ढाई गुना अधिक है। गलत निर्णय। कृपया सुधार करें और सुझाव दें। आयु 51 वर्ष।
Ans: 1. मेरा सुझाव यह है कि जो व्यक्ति इक्विटी बाजार में विशेषज्ञ नहीं हैं, उन्हें इस क्षेत्र में अत्यधिक निवेश करने से बचना चाहिए। ऐसे मामलों में, मैं म्यूचुअल फंड में निवेश करने का सुझाव दूंगा। आप चरणबद्ध तरीके से इक्विटी से म्यूचुअल फंड में स्थानांतरित होने पर विचार कर सकते हैं।
कीमती धातुओं (सोना और चांदी) में निवेश आज बहुत आकर्षक है। अंतरराष्ट्रीय माहौल अनिश्चित या अप्रत्याशित रहने तक यह आकर्षक बना रह सकता है। वर्तमान संकेत स्थिर अंतरराष्ट्रीय अर्थव्यवस्थाओं का समर्थन नहीं करते हैं, इसलिए मुझे पूरा विश्वास है कि कीमती धातुओं में तेजी का रुझान बना रहेगा। लेकिन अपने सभी फंड को इस क्षेत्र में स्थानांतरित करना उचित नहीं है। अपने निवेश पोर्टफोलियो को विविध रखें, अपने निवेश का कुछ प्रतिशत आसानी से नकदी में रखें।
रियल एस्टेट भी एक अच्छा विकल्प है, लेकिन इस क्षेत्र में कम फंड निवेश करना उचित नहीं है।
यदि आपके कोई और प्रश्न हों तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Jan 27, 2026

Money
नमस्कार, मैंने हाल ही में अपने माता-पिता से विरासत में मिली संपत्ति बेच दी है और मेरी पत्नी ने भी अपना हिस्सा बेच दिया है। यह 40 साल पुरानी संपत्ति है। हम दोनों को 3-6 करोड़ रुपये मिले हैं। मुझे पूंजीगत लाभ कर के रूप में कितना भुगतान करना चाहिए? 12.5% ​​इंडेक्सेशन लागू होता है। क्या मैं प्राप्त राशि को कृषि भूमि में और कुछ हिस्सा सोने-चांदी में निवेश कर सकता हूँ? क्या हम आवासीय संपत्ति भी खरीद सकते हैं? मुझे थोड़ा भ्रम है, कृपया हमारी मदद करें।
Ans: 01. मेरा अनुमान है कि आप दोनों को 3 से 6 करोड़ रुपये मिले हैं (यदि आंकड़े गलत हों तो सुधार कर सकते हैं)।

02. मेरा यह भी अनुमान है कि बेची गई विरासत संपत्ति आवासीय या व्यावसायिक है।
03. आप केवल आवासीय संपत्ति में निवेश करके अपनी कर देयता को नियंत्रित कर सकते हैं। खरीदी गई आवासीय संपत्ति समय सीमा के भीतर होनी चाहिए, यानी बिक्री से एक वर्ष पहले या बिक्री के दो वर्ष बाद तक। आप बिक्री के तीन वर्ष के भीतर आवासीय मकान का निर्माण भी कर सकते हैं।

04. पूर्ण लाभ प्राप्त करने के लिए निवेश की गई राशि पूंजीगत लाभ से कम नहीं होनी चाहिए। यदि निवेश की गई राशि पूंजीगत लाभ से कम है, तो आपको आनुपातिक लाभ मिलेगा और शेष राशि पर दीर्घकालिक पूंजीगत कर (एलटीसीजी) देना होगा।
05. आप निश्चित रूप से कीमती धातुओं (सोना या चांदी) या कृषि भूमि में निवेश कर सकते हैं, लेकिन इससे कोई कर लाभ नहीं मिलेगा।
06. यह सलाह दी जाती है कि निवेश दोनों लाभार्थियों के नाम पर अलग-अलग किया जाए। हालांकि, आप दूसरे पति/पत्नी का नाम भी दूसरे धारक के रूप में जोड़ सकते हैं।
यदि आपके कोई और प्रश्न हों तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Jan 20, 2026

Money
मैंने कुछ साल पहले 1 करोड़ रुपये का टर्म इंश्योरेंस कराया था। मैं 75 साल की उम्र तक हर महीने लगभग 1,100 रुपये का भुगतान करता हूँ। मैं कवर को बढ़ाकर 2 करोड़ रुपये करने की सोच रहा हूँ। क्या मुझे 2 करोड़ रुपये की एक और पॉलिसी खरीदनी चाहिए (जिसमें प्रीमियम वापसी और 10 लाख रुपये का गंभीर बीमारी कवरेज शामिल हो, जो मेरी मौजूदा पॉलिसी में नहीं है) और मौजूदा पॉलिसी को बंद कर देना चाहिए, या फिर 1 करोड़ रुपये की एक और पॉलिसी लेनी चाहिए? क्या मौजूदा पॉलिसी बंद करने से कोई नकारात्मक प्रभाव पड़ेगा? कृपया सुझाव दें।
Ans: आपको वर्तमान पॉलिसी को बनाए रखना चाहिए और अपनी वर्तमान आवश्यकताओं के लिए एक नई अतिरिक्त पॉलिसी लेनी चाहिए।
यदि आपके कोई और प्रश्न हों तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Jan 20, 2026

Money
नमस्कार सर, मैंने 2019-20 में इंदिरापुरम, गाजियाबाद में एक रीसेल फ्लैट खरीदा था। बिक्री विलेख के अनुसार इसकी कीमत 72 लाख रुपये है, लेकिन सर्किल रेट अधिक होने के कारण सरकारी बिक्री दर 77.09 लाख रुपये है। मैंने 77.09 लाख रुपये पर 5.4 लाख रुपये की स्टांप ड्यूटी का भुगतान किया है। अब मुझे आयकर विभाग का नोटिस धारा 131(ए) के तहत मिला है। क्या मुझे कर का भुगतान करना होगा या नहीं? यह नोटिस मुझे क्यों मिला है? कृपया मुझे विस्तार से उत्तर दें।
Ans: आपने फ्लैट खरीद लिया है। यदि खरीदार को इसकी लागत से कम राशि प्राप्त हुई है, तो आयकर नोटिस खरीदार को भेजा जाना चाहिए, जिसने कम आय दिखाई है, न कि आपको। यदि आपने इसकी लागत के रूप में 77.09 लाख रुपये का भुगतान किया होता, तो उक्त वर्ष के लिए आपकी आयकर देयता वही रहती। हालांकि, ऐसे मामलों में आगे की सलाह के लिए हमें नोटिस का अध्ययन करना होगा।
यदि कोई और स्पष्टीकरण हो तो आपका स्वागत है। धन्यवाद।
Asked on - Jan 20, 2026 | Answered on Feb 21, 2026
महोदय, मैंने एक फ्लैट खरीदा है और 72 लाख रुपये का भुगतान कर दिया है। रजिस्ट्री में भी यही दर्ज है। सर्किल रेट के अनुसार इसका मूल्य 77.09 लाख रुपये है। मुझे धारा 131(ए) के तहत आयकर नोटिस मिला है जिसमें पूछा गया है कि आपने अतिरिक्त 5 लाख रुपये को आय के अन्य स्रोत के रूप में क्यों घोषित नहीं किया है। अब मुझे क्या करना चाहिए और कितना भुगतान करना चाहिए या नहीं? सादर,
Ans: 01. यह वित्तीय वर्ष 2019-20 का मामला है और भुगतान की गई लागत और सर्किल दर के बीच का अंतर 5% से अधिक है।
02. आपको इस 5.09 लाख रुपये के अंतर को "अन्य स्रोतों से आय" मद के अंतर्गत आय के रूप में दिखाना था।
03. आपको नोटिस के अनुसार अपनी कर देयता का भुगतान करने और मामले को निपटाने की सलाह दी जाती है।
04. कृपया मेरे दिनांक 20.02.2026 के उत्तर को अनदेखा करें।
यदि कोई और स्पष्टीकरण हो तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Jan 20, 2026

Money
मैंने आयकर रिटर्न (आयुगण्य वर्ष 2023-24) दाखिल करते समय अपनी पत्नी की आय को अपनी आय में शामिल किया और तदनुसार रिटर्न में पत्नी की आय पर टीडीएस कटौती का दावा किया। रिटर्न में पत्नी की आय और टीडीएस को उनके पैन नंबर के साथ उचित अनुसूचियों में दिखाया गया था। हालांकि, आयकर विभाग ने पत्नी के टीडीएस कटौती को शामिल नहीं किया और मांग उठा ली। मैंने मामले के तथ्यों को स्पष्ट करते हुए मांग में सुधार की मांग करते हुए एक शिकायत अधिकारी (AO) को प्रस्तुत की। हालांकि, AO ने सुधार आवेदन प्रस्तुत करने का उल्लेख किया और शिकायत बंद कर दी। अब मैं क्या कर सकता हूँ?
Ans: आपको मामले के तथ्यों को स्पष्ट करते हुए, समस्या के समाधान हेतु सुधार प्रक्रिया का सहारा लेना चाहिए। संभवतः आपकी समस्या का समाधान हो जाएगा।
यदि आपको और स्पष्टीकरण की आवश्यकता हो, तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Jan 20, 2026

Money
महोदय, मैं एक सेवानिवृत्त सरकारी कर्मचारी हूँ। मैं अपनी सेवानिवृत्ति निधि का उपयोग कृषि भूमि खरीदने और उस पर एक छोटा सा घर बनाने के लिए करना चाहता हूँ। मुझे कृषि से 8 से 10 लाख रुपये की आय होने की उम्मीद है। कर संबंधी क्या प्रभाव होंगे? मुझे प्रति वर्ष 3.5 लाख रुपये पेंशन भी मिलती है।
Ans: मुझे लगता है कि आपने अपना आयकर रिटर्न दाखिल कर दिया है और जिस वित्तीय वर्ष में आपको सेवानिवृत्ति निधि मिली है, उस वर्ष के लिए देय कर (यदि कोई हो) का भुगतान कर दिया है। कृषि भूमि और आवासीय मकान में आपके निवेश पर कोई आयकर नहीं लगता है।
कृषि से होने वाली कोई भी आय आयकर अधिनियम के अंतर्गत कर योग्य नहीं है, लेकिन इसे केवल कर दर निर्धारण के लिए आपकी कुल आय (पेंशन और ब्याज आदि सहित सभी स्रोतों से) में जोड़ा जाता है। हालांकि, नई कर व्यवस्था के तहत, यदि कुल आय 12.00 लाख रुपये से कम रहती है, तो आपको कर छूट मिलती है और कोई कर देय नहीं होता है।
यदि कोई और स्पष्टीकरण चाहिए तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Dec 03, 2025

Money
एक परिदृश्य पर मेरे दो प्रश्न हैं। मान लीजिए मैंने XYZ लार्जकैप म्यूचुअल फंड में 10 लाख रुपये का निवेश किया है और वर्तमान मूल्य 14 लाख रुपये दिखा रहा है। अब अगर मैं बिना पैसे निकाले पूरी राशि उसी XYZ डेट फंड में लगा दूँ, तो क्या मुझे 4 लाख रुपये के लाभ पर LTCG टैक्स देना होगा? दूसरा परिदृश्य: अब XYZ डेट फंड में निवेश मूल्य 14 लाख रुपये दिखाया गया है और मैं इसे अगले 10 वर्षों तक जारी रखता हूँ और 10 लाख रुपये और निवेश करता हूँ। अब यह निवेश मूल्य 24 लाख रुपये और कुल मूल्य 30 लाख रुपये दिखाता है। अगर मैं अभी पैसे निकालता हूँ, तो क्या मुझे 6 लाख रुपये के लाभ पर LTCG देना होगा या 6 लाख रुपये के साथ 4 लाख रुपये का पिछला लाभ भी? आशा है कि मैं अपने प्रश्नों को स्पष्ट रूप से प्रस्तुत कर पा रहा हूँ।
Ans: परिदृश्य 1:
यदि आप लार्ज कैप म्यूचुअल फंड से डेट फंड में शिफ्ट होते हैं, तो आपको ₹4.00 (लाख) पर पूंजीगत लाभ कर देना होगा। इस बदलाव को एक फंड में बिक्री और दूसरे में निवेश माना जाएगा।
परिदृश्य 2:
अब आपका कुल निवेश ₹24.00 (लाख) है और यदि आप इसे ₹30.00 (लाख) में बेचते हैं, तो आपको केवल ₹6.00 (लाख) पर कर देना होगा।
इस विषय पर किसी भी अतिरिक्त स्पष्टीकरण के लिए आपका स्वागत है। धन्यवाद।
(more)

Answered on Dec 03, 2025

Money
प्रिय महोदय, हमारी सोसाइटी में हमने बड़े पैमाने पर मरम्मत और रंग-रोगन का काम किया है। हम GST पंजीकृत सोसाइटी नहीं हैं। इसलिए हमारे ठेकेदार ने हमसे GST वसूल कर लिया है और उसे B2C के रूप में जमा कर दिया है। हम उनसे GST अधिकारियों को चुकाए गए GST का विवरण देने का अनुरोध कर रहे हैं, या कम से कम इस बात की पुष्टि के साथ कि उन्होंने GST रिटर्न दाखिल करते समय GST पोर्टल पर इन बिलों की घोषणा की है। लेकिन उनका कहना है कि GST पोर्टल पर ऐसा कोई विवरण उपलब्ध नहीं है। हमें इस बारे में आपके मार्गदर्शन की आवश्यकता है कि हम ये विवरण कैसे प्राप्त कर सकते हैं। फ़िलहाल, हम इन विवरणों के लिए ठेकेदार के पैसे रोके हुए हैं।
Ans: आपको इस भुगतान/बिल के लिए एक उचित GST इनवॉइस प्राप्त करना चाहिए और भुगतान नकद के अलावा किसी अन्य माध्यम से किया जाना चाहिए।
उसे व्यावसायिक रसीदें - B2C शीर्षक के अंतर्गत GST का भुगतान करना होगा। इस तथ्य की पुष्टि उनके GST रिटर्न से की जा सकती है। आप उनसे लिखित रूप में यह पुष्टि करने का अनुरोध कर सकते हैं कि उन्होंने इस इनवॉइस के लिए GST का भुगतान किया है।
मेरा सुझाव है कि यदि उन्होंने एक उचित इनवॉइस जारी किया है, जिसमें GST दिखाया गया है और भुगतान बैंकिंग माध्यमों से किया गया है, तो उन्हें GST का भुगतान करना होगा। GST विभाग को भुगतान के बारे में चिंता करने की कोई आवश्यकता नहीं लगती।
इस विषय पर किसी भी अतिरिक्त स्पष्टीकरण के लिए आपका स्वागत है। धन्यवाद।
(more)

Answered on Dec 03, 2025

Asked by Anonymous - Jul 29, 2025English
Money
अगर मेरे पास दूसरे शहर में फ्लैट है, तो क्या मैं HRA और होम लोन दोनों लाभों का दावा कर सकता हूँ? मेरे पास जयपुर में एक 1BHK फ्लैट है, जो किराए पर दिया गया है, और मैं हैदराबाद में काम करता हूँ, जहाँ मुझे 25,000 रुपये किराया मिलता है। मेरी सालाना सैलरी 16 लाख रुपये है। मैं सेक्शन 24 के तहत होम लोन पर ब्याज का दावा करता हूँ और HRA छूट भी चाहता हूँ। क्या मौजूदा आयकर नियमों के तहत इसकी अनुमति है, या एक दावा दूसरे को रद्द कर देगा? मैं कानूनी तौर पर अधिकतम कटौती कैसे प्राप्त कर सकता हूँ?
Ans: अगर आप अपने ITR में जयपुर फ्लैट से होने वाली किराये की आय बता रहे हैं, तो आपका HRA दावा करना जायज़ है।
इस विषय पर किसी भी और स्पष्टीकरण के लिए आपका स्वागत है। धन्यवाद।
(more)

Answered on Dec 03, 2025

Asked by Anonymous - Nov 05, 2025English

Answered on Dec 03, 2025

Money
प्रिय श्री खुराना, मुझे आशा है कि आप कुशल मंगल होंगे। मैं अगले पाँच वर्षों के लिए ₹5 लाख प्रति माह निवेश करने के सर्वोत्तम तरीके पर आपकी सलाह चाहता हूँ, जिसका लक्ष्य इस अवधि के अंत में एक घर खरीदना है। आपकी विशेषज्ञता और अनुभव को देखते हुए, मैं इस अल्पावधि से मध्यम अवधि में सुरक्षा और उचित वृद्धि सुनिश्चित करने के लिए सबसे उपयुक्त निवेश विकल्पों या रणनीतियों पर आपके मार्गदर्शन की सराहना करूँगा। आपकी बहुमूल्य अंतर्दृष्टि की प्रतीक्षा रहेगी।
Ans: सबसे पहले, किसी भी अप्रत्याशित स्थिति के लिए 15-20 लाख रुपये का एक आपातकालीन कोष बनाएँ। ऐसी स्थितियाँ नौकरी छूटना, परिवार/माता-पिता में चिकित्सा आपातकाल आदि हो सकती हैं। इस राशि को सोने में निवेश किया जा सकता है, जिससे आपको तुरंत नकदी और उचित रिटर्न मिलेगा।

अगला कदम एक साल के लिए SIP के ज़रिए अपनी बचत को म्यूचुअल फंड में निवेश करना हो सकता है।

एक साल बाद, आपके पास घर खरीदने के लिए पर्याप्त धन हो सकता है, जैसा आप चाहें। इस स्तर पर, आपका म्यूचुअल फंड निवेश डाउन पेमेंट के लिए पर्याप्त होगा और आप आवास ऋण के माध्यम से और धन जुटा सकते हैं।

उम्मीद है कि अब आपको वह बात समझ आ गई होगी जो आप पूछना चाहते थे। इस विषय पर किसी भी अन्य स्पष्टीकरण के लिए आपका स्वागत है। धन्यवाद।
(more)

Answered on Dec 03, 2025

Answered on Dec 03, 2025

Money
मैं अपनी एचडीएफसी लाइफ सेविंग्स प्लान के बारे में स्पष्टीकरण मांग रहा/रही हूँ, जिसे मैंने जुलाई 2024 में ₹3,00,000/- के प्रीमियम भुगतान के साथ खरीदा था। आर्थिक तंगी के कारण, मैं इस वर्ष प्रीमियम का भुगतान जारी नहीं रख पाया/पाई और पॉलिसी अब समाप्त हो गई है। मैं जानना चाहता/चाहती हूँ कि क्या मैं पॉलिसी के नियमों और शर्तों के अनुसार कोई रिफंड, सरेंडर वैल्यू या पॉलिसी से कोई शेष राशि प्राप्त करने का पात्र/पात्र ...
Ans: कृपया पॉलिसी दस्तावेज़ पर दिए गए नियम और शर्तें देखें, जहाँ आपको अपनी समस्या के बारे में स्पष्टीकरण मिल सकता है। वैकल्पिक रूप से, एचडीएफसी लाइफ़ कार्यालय जाना भी उपयोगी हो सकता है।
धन्यवाद।
(more)

Answered on Nov 18, 2025

Money
नमस्ते, मैंने 90 के दशक के अंत में गुजरात के भरूच स्थित इंडियन बैंक में विदेशी मुद्रा और स्थानीय मुद्रा सावधि जमा खाता खोला था। मुझे अपने रिकॉर्ड में कुछ प्रतियाँ मिलीं। मुझे इंटरनेट पर उनका ईमेल मिला और मैंने उन्हें खातों को पुनः सक्रिय करने के तरीके पूछते हुए एक ईमेल भेजा। ऐसा लगता है कि इंडियन बैंक का किसी अन्य बैंक में विलय हो गया है। बहरहाल, मुझे कोई जवाब नहीं मिला। अब मुझे क्या करना चाहिए?
Ans: आपको अपने धन की वसूली के लिए बैंक में औपचारिक अनुरोध या शिकायत दर्ज करनी होगी। यदि कोई प्रतिक्रिया नहीं मिलती है, तो आप बैंकिंग लोकपाल को अपनी शिकायत लिख सकते हैं। वे आपकी समस्या का समाधान करेंगे।
यदि कोई और स्पष्टीकरण हो, तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Oct 22, 2025

Money
भारतीय गैर सूचीबद्ध कंपनी द्वारा ईसॉप का प्रयोग करने पर कर कैसे बचाया जाए।
Ans: आपके प्रश्न से मैं यह समझ रहा हूँ कि शेयर आवंटित होने के बाद आप कर बचाने के विकल्प तलाश रहे हैं।
किसी कंपनी द्वारा अपने कर्मचारियों को रियायती दरों पर शेयर आवंटित किए जाने की स्थिति में, आवंटन मूल्य और FMV (उचित बाजार मूल्य) के बीच का अंतर कर्मचारी के हाथों में अतिरिक्त लाभ के रूप में कर योग्य होगा।
आपके मामले में, चूँकि शेयर भारत के किसी भी मान्यता प्राप्त स्टॉक एक्सचेंज में सूचीबद्ध नहीं हैं, इसलिए इसका FMV (शेयर आवंटन की तिथि के अनुसार) एक मर्चेंट बैंक द्वारा निर्धारित किया जाएगा। आपकी कंपनी यह मूल्यांकन एक मर्चेंट बैंक से प्राप्त करेगी और सभी कर्मचारी इसका लाभ उठा सकते हैं।
यदि आप कर बचाना चाहते हैं, तो आपको अपनी वेतनभोगी आय के लिए सामान्य तरीके से कर नियोजन अपनाना चाहिए (जैसे धारा 80C, 80D, 80G आदि के तहत)।
यदि कोई और स्पष्टीकरण हो, तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Sep 30, 2025

Asked by Anonymous - Jul 29, 2025English
Money
मैं पूरे भारत में फ्रीलांस काम करता हूँ और सालाना 12-14 लाख रुपये कमाता हूँ। मुझे जीएसटी और आयकर फाइलिंग कैसे करनी चाहिए? मेरा कोई स्थायी कार्यालय नहीं है और मैं ज़्यादातर चंडीगढ़ में अपने माता-पिता के घर से ही काम करता हूँ। क्या मुझे सभी राज्यों में जीएसटी पंजीकरण करवाना होगा? साथ ही, क्या मुझे तिमाही आधार पर अग्रिम कर देना चाहिए या अनुमानित कराधान का विकल्प चुनना चाहिए? कर कम करने और नियमों का पालन करने का सबसे अच्छा तरीका क्या है?
Ans: 01. आप एक फ्रीलांसर हैं, चंडीगढ़ से कार्यरत हैं और पूरे भारत में सेवाएँ प्रदान करते हैं। आपको जीएसटी पंजीकरण कराना आवश्यक है। यह आपकी गतिविधियों को ध्यान में रखते हुए है जो अंतर-राज्यीय हैं और केवल राज्य के भीतर ही सीमित नहीं हैं। इसके अलावा, आपका टर्नओवर भी जीएसटी की मूल सीमा को पार करता प्रतीत होता है।
02. आपको नियमित रूप से जीएसटी रिटर्न दाखिल करना होगा और जहाँ भी लागू हो, जीएसटी का भुगतान करना होगा।
03. यदि आप आयकर के दायरे में आते हैं, तो आप समय-समय पर अनुमानित आधार पर अग्रिम कर का भुगतान कर सकते हैं, जिससे आपको आयकर विभाग द्वारा लगाए जाने वाले ब्याज से बचत होगी।
04. करों का नियमित भुगतान और रिटर्न दाखिल करना न भूलें।
यदि कोई और स्पष्टीकरण हो, तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Sep 30, 2025

Asked by Anonymous - Jul 29, 2025English
Money
अगर मैं विदेश यात्रा करूँ या किसी ट्रैवल वेबसाइट के ज़रिए बुकिंग करूँ, तो क्या LTA टैक्स-फ्री है? मेरी कंपनी मेरे CTC के हिस्से के रूप में LTA देती है, और मैंने एक ऑनलाइन पोर्टल के ज़रिए एक पारिवारिक यात्रा बुक की है। अगर यात्रा भारत में ही हुई हो और ऑनलाइन बुकिंग हुई हो, तो क्या मैं टैक्स छूट का दावा कर सकता हूँ? अगर मैंने विदेश यात्रा की होती, तो क्या होता?
Ans: एलटीए भुगतान (नकद या बैंकिंग माध्यमों से) आयकर अधिनियम के प्रावधानों के तहत कर योग्य है। हो सकता है कि आपने वास्तव में यात्रा की हो या नहीं।
एलटीसी पर कर नहीं लगता, क्योंकि यह वास्तविक यात्रा लागत की प्रतिपूर्ति है।
किसी भी कर लाभ का लाभ उठाने के लिए, आपको केवल भारत के भीतर ही यात्रा करनी होगी।
यदि कोई और स्पष्टीकरण हो, तो आपका स्वागत है। धन्यवाद।
(more)

Answered on Sep 30, 2025

Money
मैं लगभग 22 साल पहले इस कंपनी में काम करता था। मैंने अपना पीएफ निकाल लिया था, लेकिन पारिवारिक पेंशन अभी भी कंपनी के पास है और मुझे कोई जवाब नहीं मिल रहा है। इसी तरह, मैं 20 साल पहले एक और कंपनी से जुड़ा था और पीएफ अभी भी उसी कंपनी के पास है। ट्रस्ट का कहना है कि यह सही है। मैं अगले एक साल में सेवानिवृत्त होने वाला हूँ। कृपया सुझाव दें कि पीएफ/पारिवारिक पेंशन के दावे के लिए आगे कैसे बढ़ना है।
Ans: आपको अपने पीएफ बकाया के भुगतान के लिए अपने पिछले नियोक्ता से संपर्क करना चाहिए और इसमें कोई समस्या नहीं होनी चाहिए। इसी तरह, आपको पारिवारिक पेंशन के लिए भी संबंधित अधिकारियों के पास अपना मामला ले जाना चाहिए। आप किसी भी सहायता या शिकायत के लिए अपने राज्य के भविष्य निधि आयुक्त से भी संपर्क कर सकते हैं।
यदि कोई और स्पष्टीकरण हो, तो आपका स्वागत है। धन्यवाद।
(more)
Loading...Please wait!
DISCLAIMER: The content of this post by the expert is the personal view of the rediffGURU. Investment in securities market are subject to market risks. Read all the related document carefully before investing. The securities quoted are for illustration only and are not recommendatory. Users are advised to pursue the information provided by the rediffGURU only as a source of information and as a point of reference and to rely on their own judgement when making a decision. RediffGURUS is an intermediary as per India's Information Technology Act.

Close  

You haven't logged in yet. To ask a question, Please Log in below
Login

A verification OTP will be sent to this
Mobile Number / Email

Enter OTP
A 6 digit code has been sent to

Resend OTP in120seconds

Dear User, You have not registered yet. Please register by filling the fields below to get expert answers from our Gurus
Sign up

By signing up, you agree to our
Terms & Conditions and Privacy Policy

Already have an account?

Enter OTP
A 6 digit code has been sent to Mobile

Resend OTP in120seconds

x